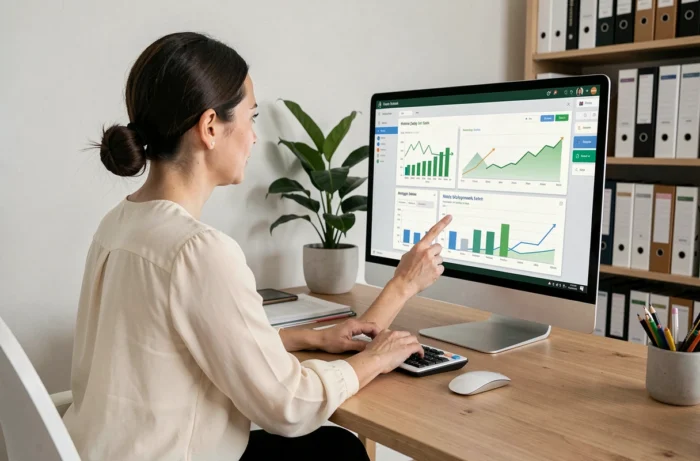
Un simulatore immobiliare è uno strumento di calcolo online che trasforma dati grezzi (redditi, capitale iniziale, tasso, spese, canone previsto) in proiezioni numeriche: rata mensile, costo totale del mutuo, rendimento netto da locazione o stima del prezzo di vendita. Prima di contattare un mediatore creditizio o visitare un immobile, questi strumenti permettono di definire un quadro finanziario realistico ed escludere gli scenari non sostenibili.
Fattibilità normativa: il filtro che la maggior parte dei simulatori ignora
Calcolare il rendimento da locazione senza verificare che l’immobile possa essere affittato legalmente equivale a costruire un piano finanziario sulla sabbia. Dal 1° gennaio 2025, in Francia metropolitana gli immobili classificati G nella diagnosi di prestazione energetica (DPE) non soddisfano più i criteri di decenza energetica per i contratti di locazione interessati. Le classi F seguiranno nel 2028, poi le classi E nel 2034.
Un simulatore che mostra un rendimento lordo da locazione allettante senza incrociare questo dato fornisce un risultato fuorviante. L’immobile potrebbe richiedere una riqualificazione energetica prima di essere messo in affitto, con conseguenti spese aggiuntive e un periodo senza entrate da locazione che il calcolo iniziale non considera.
Un altro aspetto da tenere d’occhio: dal 1° gennaio 2027, il fattore di conversione dell’elettricità utilizzato per il DPE passerà da 1,9 a 1,7. Gli immobili riscaldati con l’elettricità potrebbero ottenere una classe diversa anche senza variazioni nei consumi effettivi. In caso di acquisto o vendita, distinguere la classe DPE attuale da quella risultante dal nuovo calcolo evita di sopravvalutare o sottovalutare un immobile. Un buon simulatore dovrebbe consentire di testare entrambi gli scenari.
Incrociando queste variabili, i simulatori immobiliari di ImmoVenture coprono diverse tipologie di progetti e integrano parametri che gli strumenti di base trascurano.
Simulazione del mutuo: oltre il tasso nominale
La simulazione di un mutuo inizia spesso inserendo un importo, una durata e un tasso. Il risultato mostrato, la rata mensile, fornisce una prima indicazione. Ma il costo totale del mutuo va ben oltre la sola rata mensile.
La Banque de France pubblica ogni mese una serie sui tassi dei nuovi mutui per l’acquisto di abitazioni, consentendo di inquadrare un’offerta bancaria nel contesto del mercato. Per confrontare due proposte, tuttavia, occorre considerare anche l’assicurazione sul mutuo, le spese di istruttoria e le eventuali penali per il rimborso anticipato.
Variabili da inserire per una simulazione affidabile
- L’importo del capitale iniziale, che determina il capitale da finanziare e influisce direttamente sul tasso proposto dalla banca
- La durata del mutuo: allungarla riduce la rata mensile, ma aumenta il costo totale degli interessi
- Il tasso dell’assicurazione, spesso trascurato, anche se può rappresentare una quota significativa del costo complessivo del finanziamento
- Le spese ricorrenti (imposta fondiaria, spese condominiali, manutenzione), che incidono sul reale rapporto di indebitamento
Un simulatore di mutuo efficace consente di modificare ogni parametro separatamente per osservarne l’effetto sull’importo totale. Allungare la durata di due anni, aumentare di un punto il capitale iniziale, cambiare assicurazione: ogni modifica genera uno scenario distinto.
Simulazione della redditività da locazione: testare lo scenario prima di investire
Il rendimento lordo di un investimento immobiliare da mettere a reddito si calcola dividendo il canone annuo per il prezzo di acquisto. Questo semplice rapporto non restituisce la realtà del flusso di cassa mensile. Un simulatore dedicato agli investimenti immobiliari da mettere a reddito considera le spese, la fiscalità, i periodi di sfitto stimati e i lavori prevedibili.
I periodi di sfitto trasformano un rendimento teorico in una perdita reale se non vengono previsti. Un immobile vuoto per un mese all’anno riduce le entrate di circa l’8%, a cui si aggiungono le spese fisse che continuano a maturare.
Rendimento netto e regime fiscale
La scelta tra locazione non ammobiliata e ammobiliata modifica la base imponibile. Per gli immobili ammobiliati, il regime micro-BIC prevede una deduzione forfettaria, mentre il regime ordinario consente di dedurre le spese e ammortizzare l’immobile. Un simulatore che propone entrambe le opzioni permette di confrontarne l’impatto fiscale prima di impegnarsi.
Per gli immobili che necessitano di lavori di riqualificazione energetica, il calcolo deve includere anche i costi per adeguarsi ai requisiti DPE. Un immobile classificato F acquistato nel 2026 dovrà soddisfare i criteri di decenza entro il 2028 per poter continuare a essere affittato: è quindi necessario prevedere l’importo dei lavori nella proiezione di redditività.
Stima del prezzo di vendita: definire il proprio progetto di vendita
Per la vendita, i simulatori di stima del prezzo incrociano diversi dati: posizione, superficie, numero di stanze, piano, stato generale e compravendite recenti nel quartiere. Il risultato fornisce una fascia indicativa, non un prezzo definitivo.
La stima tramite simulatore prepara il confronto con un professionista, ma non lo sostituisce. Un agente immobiliare considera anche criteri qualitativi (luminosità, disturbi, condominio) che nessun algoritmo riesce a cogliere con la stessa precisione.
- Confrontare il prezzo stimato con i prezzi effettivi di vendita nella zona negli ultimi sei mesi per verificarne la coerenza
- Tenere conto della classe DPE dell’immobile, che incide direttamente sul prezzo di vendita da quando gli immobili ad alto consumo energetico subiscono una svalutazione
- Simulare le spese notarili a carico dell’acquirente per capire il budget totale che dovrà mettere a disposizione e fissare così un prezzo realistico
Un venditore che si presenta in agenzia con una simulazione dettagliata risparmia tempo nella fase di negoziazione. Il prezzo richiesto si basa su dati, non su intuizioni.
Quando utilizzare un simulatore nel percorso immobiliare
Il simulatore si utilizza nelle fasi iniziali, prima di iniziare a cercare attivamente un immobile o di metterlo in vendita. Per un acquisto, definisce il budget massimo e la rata sostenibile. Per un investimento immobiliare da mettere a reddito, verifica la fattibilità finanziaria e normativa. Per una vendita, fornisce un’indicazione di prezzo in linea con il mercato.
Usare un simulatore dopo aver firmato un preliminare equivale a controllare i freni dopo essere partiti. La simulazione è davvero utile quando precede la decisione, non quando la conferma a posteriori. Un progetto immobiliare ben strutturato parte dai numeri, non da un colpo di fulmine.